
配额政策仍在托底,生产企业“控量保价”态度坚决;但下游空调排产偏弱、库存消化缓慢,又让部分品种价格开始松动。9月底的制冷剂市场,可谓“同族不同命”。
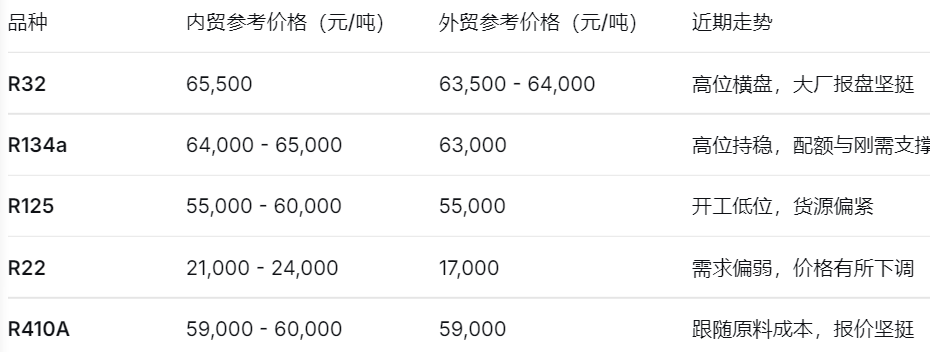
注:以上为市场参考报价,实际成交因地区、账期、订单量不同而有所差异。 二、R32:空调冷媒“顶梁柱”,大厂硬扛6.5万 作为家用空调的核心冷媒,R32价格是市场关注的焦点。9月以来,主流大厂内贸报盘集中在65,500元/吨,外贸高价报盘在63,500元/吨左右。虽然终端空调排产同比有所下滑,但生产企业挺价态度坚决,现货货源偏紧,短期价格下行空间有限。 三、R134a:配额+刚需共振,价格中枢居高 R134a受配额约束与刚需支撑共振,价格中枢维持高位。当前市场主流报价在64,000―65,000元/吨,部分大厂如中化蓝天内贸出厂报价可达68,000元/吨。生意社数据显示,9月22日R134a参考价为65,000元/吨,近90天上涨了3.72%。 四、R22:库存与弱需求拖累,价格独自承压 与R32、R134a的坚挺不同,R22成为近期少有的“松口”品种。受企业库存累积叠加需求偏弱拖累,R22价格有所下调,当前市场报价在20,500―23,000元/吨区间,部分经销商实际成交出现价格倒挂。不过,主流大厂报盘仍相对坚挺,参考24,000元/吨左右,外贸价格则在17,000元/吨附近。 五、R125、R410A:货源偏紧,跟随成本 R125由于生产配额限制,装置开工维持低位,外销货源偏紧。当前主流报价在55,000―60,000元/吨。根据行业周报,截至9月18日,R125内贸、外贸价格均持平于55,000元/吨。R410A作为混配品种,主要跟随原料成本,报价集中在59,000―60,000元/吨,整体保持坚挺。 六、背后逻辑:供给端掌握定价权 1. 供给端:配额约束与“控量保价” 三代制冷剂(HFCs)的生产受配额制度严格限制,是支撑价格的核心因素。生产企业普遍采取“控量保价”策略,主动控制开工率以维护价格稳定。 2. 需求端:内冷外热,整体偏弱 当前空调企业处于去库存与需求疲软的叠加阶段,内销排产同比下滑,下游采购以刚需补库为主,大规模囤货意愿不足。但出口排产同比走高,内外销走势分化显著。 3. 成本端:原料支撑仍强 上游原料萤石和无水氢氟酸价格高位运行,对制冷剂成本形成支撑。 七、短期展望:高位整理,分化延续 综合来看,在配额政策托底、生产企业坚持控量策略的背景下,制冷剂市场定价权更多掌握在供应端。预计短期市场将延续供给约束、需求偏弱的结构性分化格局,主流品种价格有望维持高位整理。 其中,R32、R134a大概率继续坚挺;R22受库存和需求拖累,可能仍有松动空间;R125、R410A则更多跟随成本和开工变化。对下游而言,刚需补库为主,追高需谨慎;对贸易商而言,关注大厂报盘和配额执行节奏,仍是接下来操作的关键。 9月底的制冷剂市场,不是简单的涨或跌,而是一场由配额、库存和需求共同导演的“高位分化剧”。只要供给端不松手,价格重心就很难大幅下移;但若需求继续疲软,部分品种的松动可能还会出现。 (来源:制冷快报)
从“搭系统”到“算细账”,这个95后建筑青年三次“跨界”-企业频道-东方网
复旦大学管理学院携手Tetr商学院 深化全球商业教育合作,共推中国沉浸式项目-企业频道-东方网
6月RatingDog中国制造业PMI微降至51.7产业动态
2026年炒股软件哪款好用?开源证券等10款APP基于费率、条件单和口碑的排名
中原消金打造沉浸式科普展位,将金融知识送到亲子游客身边
强制
国标
郑州一小区火灾致5死1伤
CPO、PCB持续升温,有哪些基金类型的基金能够布局双主线?
外贸人办理香港优才值不值得?2026寰行盛世获批案例一览
换电
vs
我国成功发射千帆星座组网卫星
杭州限定|用五杯白酒特调,打开西湖边的微醺夏天-企业频道-东方网
2026最新丨期货开户推荐哪家公司?央企背书下的内控与合规基因
“戎创板”广东开板!聚焦四位一体全链条服务体系
汽柴油价格“三连降” 为近6年最大降幅
【稳居第一,实至名归】台达数据中心巴拿马电源,中国市场No.1!企业信息
什么是「能源科技」?企业信息
开户只盯费率=吃大亏:2026证券平台的真实福利都藏在服务里
免责声明:本文内容来源于第三方或整理自互联网,本站仅提供展示,不拥有所有权,不代表本站观点立场,也不构成任何其他建议,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容,不承担相关法律责任。如发现本站文章、图片等内容有涉及版权/违法违规或其他不适合的内容, 请及时联系我们进行处理。

